2021年干散货市场有望温和复苏 煤炭需求成关键变量
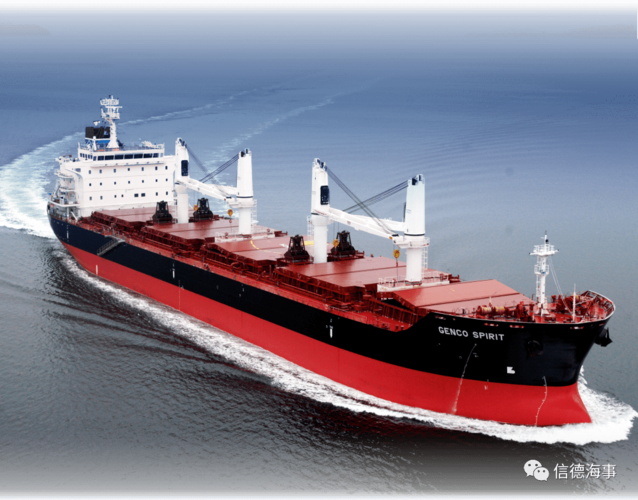
经历2020年的剧烈波动后,全球干散货运输市场在2021年迎来转折。多家航运咨询机构和行业专家近期表示,2021年干散货市场有望实现温和复苏,但复苏步伐将受到煤炭等主要货种需求变化的显著影响。
一、宏观环境改善奠定复苏基础
2021年,随着新冠疫苗逐步推广和主要经济体财政刺激政策落地,全球经济预期将出现恢复性增长。国际货币基金组织(IMF)预测2021年全球GDP增长5%以上,其中中国继续保持较高增速,欧美经济体也有望在年中前后迎来需求回暖。干散货海运量与国际经济活跃度高度相关,特别是铁矿石、煤炭、谷物等大宗商品贸易,通常随工业生产与能源消费回升而同步反弹。
从运力供给端看,2020年干散货船队增速有所放缓,新船交付量处于近年低位,拆船活动因环保法规趋严而保持活跃。据克拉克森研究数据,2021年干散货船队运力增速预计约为2%~3%,低于需求增速预期,供需差边际收窄为运价回升创造了有利条件。波罗的海干散货指数(BDI)在2021年初已展现波动上行趋势,市场情绪较2020年同期明显改善。
二、煤炭需求的结构性变化成为核心变量
煤炭是干散货运输的第二大货种,其海运量变化对市场走势影响举足轻重。专家指出,2021年煤炭贸易将呈现区域分化特征,既有支撑因素也存在压制风险。
从支撑面看,亚洲地区煤炭需求有望保持韧性。中国作为全球最大煤炭进口国,2021年经济持续复苏带动电力与钢铁产量增长,叠加部分 domestic 煤矿受安全环保检查影响产量释放有限,进口煤补充作用仍然重要。印度、东南亚等新兴经济体也在加快火电建设,动力煤进口需求存在增量空间。2020年四季度因寒冬天气和工业活动回暖,部分区域煤炭库存消耗较快,2021年上半年存在补库需求。
压制因素同样不容忽视。全球能源转型加速推进,多国碳中和目标下煤电占比逐步下降,欧洲煤炭进口持续萎缩。中国也在大力发展非化石能源,并推动煤炭消费尽早达峰。若2021年水电、风电等出力较好,将部分替代火电用煤需求。中澳煤炭贸易不确定性、主要进口国政策调整以及煤炭价格波动,都可能对海运煤贸易量造成扰动。
专家普遍认为,2021年全球海运煤炭贸易量或将呈现小幅增长或基本持平态势,但增长动力更多集中在亚洲市场,运距结构上也可能出现短途贸易增加、长途贸易份额调整的情况,进而影响吨海里需求。若中国进口煤政策保持平稳、印度需求如期回升,则煤炭货种将对干散货市场复苏形成正向拉动;反之,如果需求恢复不及预期,市场复苏的节奏将受拖累。
三、其他货种提供协同支撑
除了煤炭之外,铁矿石与谷物运输也为干散货市场提供了协同支撑。2021年,中国钢铁产量在需求拉动下预计保持高位,铁矿石进口量有望维持较高水平,巴西、澳大利亚发运节奏对Cap航运价影响显著。全球谷物贸易受粮食安全关注度提升影响,大豆、玉米和小麦运量预期增长,为Handy和Supramax船型带来稳定需求。不过,铁矿石供给端集中度较高,需关注天气、矿难等突发事件对发运的扰动;谷物贸易则受地缘政治和出口国政策变化影响较大。
四、风险与展望:温和复苏路径未改,警惕不确定性
专家同时提示,2021年干散货市场的温和复苏并非坦途。需重点关注以下几方面风险:第一,疫情反复可能拖累部分经济体恢复进程,进而削弱大宗商品需求;第二,中美贸易关系、中澳贸易摩擦等政策不确定性,或导致货物流向重构和运距变化;第三,油价回升将增加船东运营成本,影响盈利空间;第四,极端天气、港口拥堵等突发事件可能导致运价短期剧烈波动。
2021年干散货市场具备温和复苏的基础,供需格局边际改善,煤炭需求的结构性变化是判断复苏力度的关键指标。若亚洲煤炭进口保持稳定增长,同时铁矿石和谷物运输不出现大幅下滑,BDI中枢有望较2020年抬升。但考虑到能源转型的长期趋势和政策扰动的短期冲击,市场更可能呈现“波动中回升”而非“单边牛市”的态势。航运企业需密切跟踪煤炭等核心货种的贸易流向变化,灵活调整运力布局,以把握温和复苏下的结构性机会。
如若转载,请注明出处:http://www.cpgongkong.com/product/3.html
更新时间:2026-11-01 00:09:45